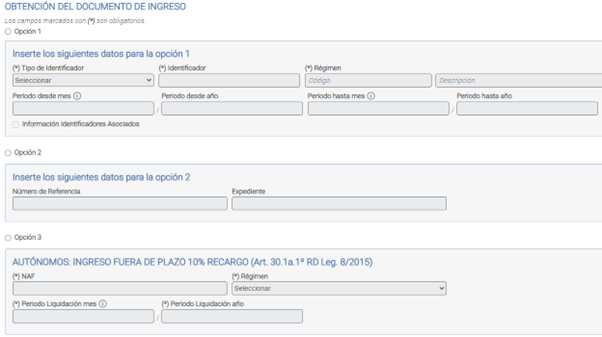
Obligaciones de Empresario o profesional
Obligaciones con Hacienda
Las obligaciones de un empresario o profesional las marca su modelo censal.
Una vez realizamos el alta del autónomo/empresa vamos a marcar sus obligaciones, que hacienda va a exigir con la periodicidad exigida (ya sean impuestos mensuales, trimestrales o anuales).
La falta de la presentación de alguno de estos modelos, así como la presentación fuera de plazo generará unas sanciones automáticas que nos llegarán en forma de notificación, con una propuesta de sanción que dependerá del modelo y si nos damos cuenta nosotros o es hacienda quien interviene.
Las claves de la presentación y el pago de impuestos fuera de plazo reside en el tiempo de reacción y el resultado de la declaración o las declaraciones que has dejado de presentar. Veamos cómo influye en el bolsillo de los autónomos las declaraciones extemporáneas de impuestos.
Lo más recomendable es presentar la declaración lo antes posible antes de que Hacienda se percate de ello y recibas una notificación. Está formalmente se conoce como requerimiento. Mediante este requerimiento Hacienda avisa de una irregularidad en tus obligaciones fiscales.
1.1 Presentación de declaración y pago de impuestos fuera de plazo con resultado a pagar:
Sin requerimiento de Hacienda
Como decíamos, si el trabajador autónomo acepta su error y decide subsanar voluntariamente no se aplica sanción sino el recargo extemporáneo que corresponda según el artículo 27 de la LGT. Los recargos extemporáneos se aplican en caso de que presentes fuera de plazo un modelo de impuesto con resultado positivo y lo hagas sin requerimiento de Hacienda. En el supuesto de declaración fuera de plazo pero con resultado negativo y sin requerimiento, sí aplica sanción.
El recargo extemporáneo depende del tiempo que haya pasado entre la finalización del plazo voluntario para mandar el modelo y el envío del mismo.El recargo será un porcentaje igual al 1% más otro 1% adicional por cada mes completo de retraso con que se presente la autoliquidación o declaración. Esta cantidad dependerá del resultado positivo sin tener en cuenta otras sanciones.
Si la presentación de la autoliquidación o declaración se efectúa transcurridos 12 meses desde el término del plazo establecido para la presentación, el recargo será del 15% y excluirá las sanciones que hubieran podido exigirse.
En las liquidaciones derivadas de declaraciones presentadas fuera de plazo sin requerimiento previo no se exigirán intereses de demora.
No obstante, no se exigirán estos recargos si se regulariza, mediante la presentación de una declaración o autoliquidación correspondiente a otros períodos del mismo concepto impositivo, unos hechos o circunstancias idénticos a los regularizados por la Administración, y se den las siguientes circunstancias:
- Que la declaración o autoliquidación se presente en el plazo de 6 meses desde el día siguiente a aquél en que la liquidación se notifique.
- Que se produzca el completo reconocimiento y pago de las cantidades resultantes de la declaración o autoliquidación.
- Que no se presente solicitud de rectificación de la declaración o autoliquidación, ni se interponga recurso o reclamación contra la liquidación dictada por la Administración.
- Que de la regularización efectuada por la Administración no resulte la imposición de una sanción.
El incumplimiento de cualquiera de estas circunstancias determinará la exigencia del recargo correspondiente sin más requisito que la notificación al interesado.
1.2 Presentación de declaración negativa, a cero o informativa fuera de plazo
Dejar de presentar en plazo oficial una declaración meramente informativa o autoliquidación con resultado negativo o a cero no conlleva perjuicio económico para Hacienda pero se trata de una infracción tributaria que acarrea una sanción cuya cuantía depende de si ha habido requerimiento o no conforme al artículo 198 de la Ley General Tributaria.
Sin requerimiento de Hacienda
Si la presentación fuera de plazo se realiza antes de que Hacienda haya realizado el requerimiento la sanción será de 100 euros en las declaraciones negativas y a cero y 10 euros por cada dato o conjunto de datos de la declaración informativa con límites establecidos entre 150 y 10.000 euros. Es decir, que aunque hayas dejado incluir un dato Hacienda podría sancionar con 150 euros.
Con requerimiento de Hacienda
Llegado el caso de que Hacienda realice el requerimiento para la presentación de una declaración fuera de plazo con resultado negativo, a cero o informativo, Hacienda impondrá una sanción cuya cuantía duplica las del supuesto anterior; es decir, 200 euros en las declaraciones negativas o a cero y 20 euros por cada dato o conjunto de datos de la declaración informativa con límites establecidos entre 300 y 20.000 euros.
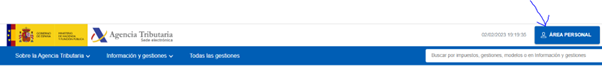
Para que nada de esto ocurra podemos estar informados en cualquier momento de nuestras obligaciones entrando en la página de hacienda en nuestro área personal con nuestro certificado digital
https://sede.agenciatributaria.gob.es/Sede/inicio.html
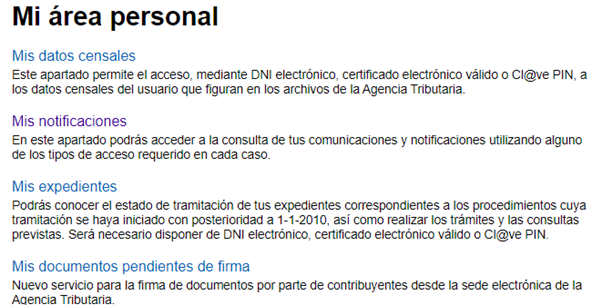
Entramos en Mis datos Censales
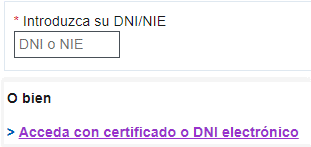
Accedemos con Certificado digital:
Y encontraremos una opcion donde veremos nuestras obligaciones de manera histórica

Podremos ver el estado de cada obligación, fecha de alta y de baja

No obstante la Agencia tributaria, en caso de que encuentre alguna irregularidad, o quizá por alguna alarma que le haya saltado a algún inspector, puede generar una temida “inspección de hacienda” sobre posibles modelos que no estemos de alta, regímenes en los que no estemos dados de alta, o sobre cualquier modelo que puedan tener indicios que no se está declarando de manera correcta. La diferencia es que esto no es automático, y la falta de obligaciones o fuera de plazo si.
Obligaciones con Seguridad Social
La seguridad social es mucho más sencilla a la hora de tener obligaciones con los empresarios o profesionales. La máxima es tener suficiente dinero en la cuenta para pagar los seguros sociales, tanto propios como de tus empleados.
En caso de no tener suficiente dinero para poder hacerte cargo de los seguros sociales, se van a cobrar la cuota SIN BONIFICACIONES además incrementada un 20%.
En el caso de tener una bonificación por trabajadores, podría perderse además de hacer pagar todo lo que nos hemos bonificado hasta el momento.
Por todo esto es MUY importante tener suficiente dinero en la cuenta, ya que si se equivocan en el cobro es más sencillo solicitar una devolución de ingresos indebidos que perder las bonificaciones obtenidas.
Hay que tener en cuenta que las cuotas de autónomos se cobran a final de mes corriente, y las cuotas de empleados a mes vencido (es decir a final de febrero se cobra enero).
Las remesas se mandan en torno al dia 15 por lo que si el alta del autónomo es posterior, lo normal es que cobren lo correspondiente a esos días y el mes siguiente juntos al final del siguiente mes.
Los autónomos tienen la posibilidad de que si no han pagado la cuota, en el mes siguiente tengan el recargo reducido del 10%.
En caso de querer comprobar los meses que hemos pagado y cotizado es tan sencillo como entrar en la sede electrónica de seguridad social
https://sede.seg-social.gob.es/wps/portal/sede/sede/Inicio
En Ciudadanos/Empresas -> Informes y certidicados
Informe de cuotas ingresadas
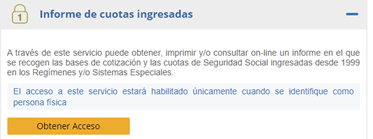
Nos identificamos con el certificado digital
Nos solicitará el año y podremos ver:
- Datos personales
- Régimen
- Bases y cuotas (por meses)
Una vez generada deuda o si queremos comprobarlo podemos verlo en:
CIUDADANOS/ RECAUDACION
https://sede.seg-social.gob.es/wps/portal/sede/sede/Ciudadanos/recaudacion/09recaudacion
Nos dará tres opciones para obtener carta de pago